


Pilote Budget, gestion dépense
4,0121.00 Avis
Caractéristiques de l’application
- Version
- 1.8.0
- Mis à jour le
- Licence
- Free
- Téléchargements
- 100 000+
- Développeur
- Finances & Pédagogie
- Catégories
- Finance
- Plateforme
- Android
Captures d’écran
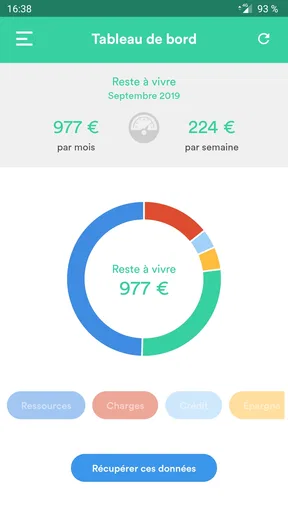
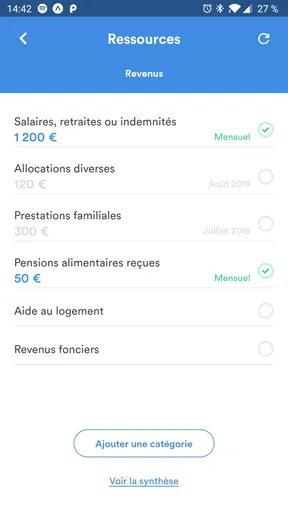
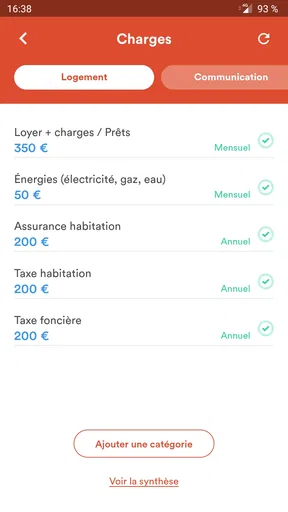
 Analyse par AppCompare
Quand on veut enfin comprendre où part son argent, le plus difficile n’est pas toujours de faire un budget : c’est de commencer sans se retrouver face à un outil trop chargé. Pilote Budget m’a donné cette impression de simplicité dès les premières utilisations. Cette application de finance personnelle, développée par Finances & Pédagogie, sert à mieux suivre ses dépenses au quotidien, sans publicité et sans abonnement à payer.
Je la conseillerais surtout à quelqu’un qui cherche un point de départ concret. Elle ne transforme pas la gestion de l’argent en activité compliquée : on ouvre l’application, on observe ses dépenses, puis on ajuste progressivement ses habitudes. Son intérêt ne tient donc pas à une longue liste d’options, mais à sa capacité à rendre le suivi plus accessible à une personne qui n’a jamais tenu de budget régulièrement.
Après plusieurs essais, mon avis reste favorable, avec une réserve importante : ce n’est pas forcément l’outil idéal pour qui veut une gestion financière très automatisée ou une analyse poussée de plusieurs comptes. En revanche, pour reprendre la main sur les dépenses courantes, sa démarche est claire et rassurante.
Une approche simple pour voir son budget autrement
La première chose à comprendre est que Pilote Budget n’est pas une banque mobile ni une application destinée à remplacer son établissement bancaire. Je l’utilise plutôt comme un carnet de bord structuré. L’objectif est de mettre les dépenses en ordre, de les regarder avec un peu de recul et de repérer les moments où le budget se resserre.
Cette distinction compte beaucoup. Une application bancaire montre souvent les opérations déjà passées, mais elle ne pousse pas toujours à réfléchir à leur place dans le mois. Ici, l’intérêt apparaît quand on prend le temps de relier une dépense à une catégorie et à une période. Cela permet de constater, par exemple, que plusieurs petits achats apparemment anodins occupent une place conséquente dans le budget hebdomadaire.
Le fait que l’application soit gratuite et sans publicité rend aussi l’expérience plus agréable. Je peux me concentrer sur les chiffres sans être interrompu par des offres ou des messages commerciaux. Pour une personne qui hésite déjà à suivre ses dépenses, cette sobriété est un vrai avantage : moins de distractions signifie davantage de chances de garder l’habitude.
Le développeur, Finances & Pédagogie, donne à l’ensemble une orientation assez pédagogique. Je ne ressens pas une volonté de culpabiliser l’utilisateur à chaque dépense. Le budget est présenté comme un outil de compréhension et non comme une série de reproches. C’est particulièrement utile pour quelqu’un qui a déjà abandonné un tableau compliqué ou une méthode trop stricte.
À lire avant de choisir

CapCut : monter plus vite, publier dans l’écosystème ByteDance

Among Us ou les jeux de tir : pour jouer entre amis, l’enquête l’emporte

Toca Boca World : passer des activités guidées au jeu libre

PUBG MOBILE : la communauté fait vivre le jeu, sans toujours accueillir tout le monde

Instagram, la machine à capter l’attention au service de Meta

Zoom Workplace sur mobile : l’appel est simple, le reste se perd dans les menus
L’application est classée dans la finance et s’adresse à un large public. Sa classification PEGI 3 indique également qu’elle convient à un public très jeune au regard des règles de contenu, même si, dans la pratique, les décisions financières importantes restent évidemment du ressort d’un adulte. Elle fonctionne à partir d’Android 7.0, ce qui la rend accessible à de nombreux appareils qui ne sont pas récents.
Ce que je prépare avant de commencer
Je recommande de ne pas installer l’application au moment où l’on est pressé. La première utilisation est plus utile si l’on a sous la main une idée de ses revenus réguliers et de ses principales charges. Il n’est pas nécessaire de connaître chaque dépense au centime près, mais quelques repères rendent le premier bilan beaucoup plus parlant.
Je commence généralement par séparer les dépenses qui reviennent presque toujours de celles qui changent d’un mois à l’autre. Le logement, les factures récurrentes et les transports habituels ne se gèrent pas de la même manière qu’un repas pris dehors, qu’un achat imprévu ou qu’une sortie. Cette séparation aide à ne pas confondre ce qui est difficile à réduire avec ce qui laisse réellement une marge de décision.
Un conseil qui m’a été utile consiste à ne pas chercher la perfection dès le premier jour. Si l’on tente de reconstituer toute son année avant même d’avoir compris le fonctionnement de l’application, on risque de se décourager. Il vaut mieux commencer par une période récente, puis compléter les informations au fur et à mesure.
Je conseille aussi de choisir un moment fixe pour consulter son budget. Quelques minutes après les courses ou en fin de semaine peuvent suffire. L’essentiel est de créer un rendez-vous réaliste. Une méthode brillante mais trop exigeante ne tient pas longtemps ; une routine modeste, répétée, produit des informations bien plus utiles.
Le premier parcours après l’installation
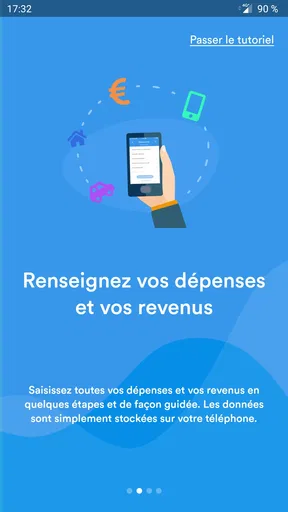
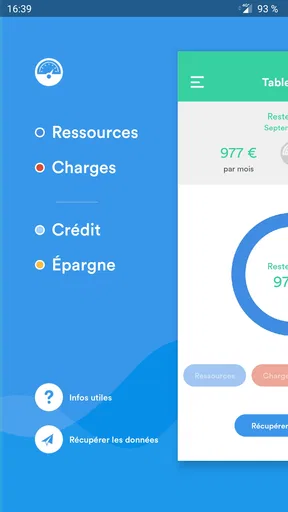
Une fois l’application ouverte, je prends le temps de comprendre la logique générale avant de saisir beaucoup de données. Je cherche d’abord où sont les revenus, les dépenses et la vue d’ensemble. Cette étape peut sembler lente, mais elle évite de remplir des champs au hasard et de devoir tout corriger ensuite.
Pour une première configuration, je conseille de commencer par les éléments les plus stables. Les ressources régulières et les charges prévisibles donnent une structure au budget. Ensuite seulement, j’ajoute les dépenses variables. Cette progression permet de voir rapidement ce qui est déjà engagé et ce qui peut encore être ajusté.
La tentation est forte de créer une catégorie pour chaque type d’achat. Je trouve pourtant plus efficace de rester raisonnable. Des catégories trop détaillées donnent une impression de précision, mais elles demandent davantage d’entretien et rendent les comparaisons moins lisibles. Une organisation suffisamment fine pour comprendre les écarts, sans devenir un inventaire interminable, me paraît préférable.
Il faut également accepter qu’une première estimation soit imparfaite. Certains montants changent selon la saison, les déplacements ou les événements familiaux. L’application devient plus intéressante quand on l’utilise pour observer ces variations, plutôt que quand on lui demande de prédire exactement chaque mois.
Le premier résultat qui donne envie de continuer
Pour moi, la première réussite n’est pas d’avoir rempli tout le budget. C’est de parvenir à répondre à une question simple : combien puis-je réellement consacrer aux dépenses variables après les charges importantes ? Tant que cette somme reste vague, chaque achat semble isolé. Une fois qu’elle est visible, les décisions deviennent plus concrètes.
Je conseille donc de saisir quelques dépenses récentes et de regarder leur effet sur le reste disponible. Prenons un cas courant : après le versement du salaire, une personne paie son logement, ses factures et ses trajets habituels. Elle pense disposer d’une marge confortable, puis ajoute plusieurs courses, deux repas à l’extérieur et un achat pour la maison. Pris séparément, ces montants ne paraissent pas alarmants. Ensemble, ils montrent que la marge du mois est déjà réduite.
C’est à ce moment que l’application devient utile. Elle ne décide pas à la place de l’utilisateur, mais elle rend le choix visible. Je peux décider de limiter une catégorie, de reporter un achat ou de conserver une réserve pour les derniers jours du mois. Cette visibilité est plus constructive qu’une simple alerte bancaire, qui arrive souvent après la dépense.
Un autre usage intéressant consiste à comparer la prévision et la réalité. Au début du mois, j’estime ce que je pense dépenser. À la fin, je regarde les écarts sans chercher immédiatement un responsable. Si les courses dépassent régulièrement l’estimation, le problème n’est peut-être pas un manque de volonté : le montant prévu était peut-être trop bas. Cette nuance évite de bâtir un budget impossible à respecter.
Le meilleur premier objectif est donc une décision précise, pas un budget parfait. Par exemple, conserver une somme pour la fin du mois ou surveiller une dépense qui revient souvent. Cette petite victoire montre rapidement à quoi sert l’application et rend la routine plus facile à maintenir.
Les confusions qui peuvent ralentir la prise en main
La principale confusion vient de la différence entre une dépense prévue et une dépense réellement effectuée. Une charge attendue n’a pas le même statut qu’un achat déjà passé. Si l’on mélange les deux, on peut croire que l’argent restant est plus important qu’il ne l’est vraiment, ou au contraire penser que le budget est déjà dépassé.
Je recommande de relire chaque entrée avant de valider : montant, nature de la dépense et période concernée. Cette vérification prend peu de temps et évite les conclusions faussées. Une erreur répétée dans une catégorie peut donner l’impression qu’un poste coûte trop cher, alors que le problème vient simplement de la saisie.
Il faut aussi faire attention aux dépenses exceptionnelles. Un cadeau, une réparation ou un déplacement inhabituel ne doit pas forcément être traité comme une dépense mensuelle normale. Je préfère les identifier séparément afin de ne pas gonfler artificiellement la prévision des mois suivants. En même temps, les oublier complètement serait une erreur : les événements rares reviennent parfois plus souvent qu’on ne le pense.
Les revenus irréguliers demandent la même prudence. Quand une somme varie d’un mois à l’autre, je préfère établir mon budget courant sur une base prudente plutôt que de compter immédiatement sur le meilleur scénario. Le suivi devient alors un outil de sécurité. Si le mois est meilleur que prévu, la différence peut servir de réserve au lieu d’être dépensée automatiquement.
Une autre difficulté concerne la consultation trop fréquente. Vérifier son budget après chaque petit achat peut devenir fatigant et donner l’impression d’être surveillé en permanence. Pour ma part, je trouve plus équilibré de saisir les opérations importantes au fil de l’eau, puis de faire une vérification globale à un rythme régulier. L’objectif est de mieux décider, pas de transformer chaque dépense en formalité stressante.
Trois méthodes concrètes qui améliorent vraiment le suivi
La première méthode consiste à garder une catégorie réservée aux dépenses que l’on oublie facilement. Cela peut concerner les achats ponctuels liés à la maison, certains frais administratifs ou les dépenses saisonnières. Le but n’est pas de créer une catégorie fourre-tout, mais de donner une place visible à ce qui disparaît souvent de la mémoire. Cette technique rend les prévisions moins optimistes.
La deuxième est de distinguer le montant prévu du montant confortable. Le premier représente ce que l’on pense dépenser ; le second correspond à ce que l’on peut dépenser sans mettre en danger les charges essentielles. Cette différence est utile pour les loisirs et les achats facultatifs. Même si le budget semble positif, je garde une marge pour les imprévus au lieu de considérer tout le solde comme disponible.
La troisième consiste à analyser les répétitions plutôt que les achats isolés. Une dépense exceptionnelle attire l’attention, mais ce sont souvent les petits montants réguliers qui modifient durablement le mois. En regardant les mêmes catégories sur plusieurs périodes, je peux décider d’un changement réaliste : réduire une fréquence, prévoir une enveloppe ou déplacer un achat vers un moment plus favorable.
Je trouve également utile de faire participer une autre personne lorsqu’il s’agit d’un budget partagé. Même si chacun conserve ses habitudes, discuter des grandes catégories évite que l’outil ne devienne le carnet secret d’un seul membre du foyer. Il ne s’agit pas de contrôler l’autre, mais de s’accorder sur les charges communes et les priorités.
Enfin, je conseille de faire une sauvegarde personnelle des informations importantes avant de modifier fortement son organisation. Ce n’est pas une fonction que j’attribue à l’application, mais une précaution générale : un budget devient précieux quand il contient plusieurs semaines d’observations. Conserver ses propres repères permet de repartir plus sereinement si l’on change de téléphone ou de méthode.
Ce que l’application fait mieux qu’un tableau ou une banque
Un tableur offre une liberté presque totale, mais cette liberté peut être un obstacle. Il faut choisir les colonnes, construire les formules et entretenir la structure. Pilote Budget me paraît plus adaptée à la personne qui veut commencer sans passer par cette phase technique. Elle fournit un cadre prêt à utiliser, ce qui réduit le temps entre l’envie de suivre ses dépenses et la première observation utile.
Par rapport à une simple application bancaire, son intérêt est différent. La banque montre les mouvements liés au compte, tandis que cette application invite à organiser la réflexion autour du budget. Je préfère cette séparation, car elle évite de confondre le solde affiché avec la somme réellement disponible après les engagements à venir.
Les applications financières plus avancées peuvent être préférables pour une personne qui possède plusieurs comptes, souhaite automatiser beaucoup de tâches ou recherche des graphiques très détaillés. Dans ce cas, la simplicité de Pilote Budget peut devenir une limite. Elle demande davantage d’implication personnelle, et cette saisie manuelle n’est pas idéale pour quelqu’un qui veut que tout se fasse automatiquement.
À l’inverse, les applications très complètes peuvent décourager un débutant avec trop de tableaux, de réglages et de notifications. C’est là que je vois la meilleure place de cet outil : entre le carnet papier, trop libre, et la plateforme financière sophistiquée, parfois disproportionnée pour un budget quotidien.
À qui je le recommande, et qui devrait passer son chemin
Je le recommande à une personne qui veut comprendre ses dépenses sans payer, à un étudiant qui apprend à gérer une enveloppe limitée, à un foyer qui cherche une vue commune des charges, ou à quelqu’un qui se remet progressivement à suivre son argent. Le fait qu’il soit gratuit facilite l’essai, et l’absence de publicité évite une distraction fréquente dans les applications sans coût.
Il convient aussi aux utilisateurs qui acceptent de prendre quelques minutes pour renseigner et relire leurs opérations. La valeur vient de cette régularité. Si l’on ouvre l’application une seule fois puis qu’on oublie de la mettre à jour, elle ne pourra pas refléter la réalité du budget.
Je serais plus réservé pour une personne qui refuse toute saisie manuelle, qui veut réunir automatiquement de nombreux comptes ou qui attend un outil complet de placement et d’investissement. Ce n’est pas son rôle. Je le déconseille également à quelqu’un qui cherche une solution instantanée pour résoudre des dettes importantes : visualiser les dépenses aide à décider, mais ne remplace pas un accompagnement financier adapté lorsque la situation devient complexe.
Une application installée depuis longtemps, mais toujours accessible
Le logiciel est disponible depuis le 22 janvier 2018 et sa version actuelle est la 1.8.0. Cette ancienneté ne me gêne pas pour un usage simple, mais elle rappelle qu’il faut privilégier la clarté de son propre suivi plutôt que d’attendre une expérience comparable aux services financiers les plus modernes.
Avec une note moyenne de 4,0 fondée sur plus de deux cents évaluations, l’accueil est globalement positif. L’application dépasse aussi les cent mille installations, ce qui montre qu’elle a trouvé son public auprès de personnes intéressées par la gestion des dépenses. Je considère ces éléments comme un signal encourageant, mais ils ne remplacent pas l’essai personnel : la question décisive reste de savoir si son niveau de saisie correspond à mes habitudes.
Pour commencer, je conseille de l’installer sur un appareil compatible, de définir quelques catégories compréhensibles et de suivre une période courte sans chercher à tout perfectionner. Après cette première étape, je regarde quelle dépense a le plus changé ma vision du mois. C’est souvent cette découverte, plutôt qu’un écran spectaculaire, qui donne envie de continuer.
Au bout de quelques semaines, je fais le point sur trois choses : les catégories que j’utilise vraiment, les montants que j’avais sous-estimés et la routine que je peux tenir sans effort. Si l’application m’aide à répondre plus vite à ces questions, elle remplit son rôle. Si la saisie devient trop lourde, un tableau très simple peut être une meilleure solution que de conserver une méthode que je n’utilise plus.
Mon verdict est donc nuancé mais positif. Pilote Budget n’est pas destiné à ceux qui veulent une gestion financière entièrement automatique ; il s’adresse plutôt à ceux qui veulent reprendre la main de façon progressive. Sa gratuité, son absence de publicité et son orientation pédagogique rendent le premier pas facile. En échange, il faut accepter de participer activement au suivi.
Je le vois comme un compagnon de départ sérieux : assez structuré pour remplacer un carnet désordonné, assez simple pour ne pas intimider, mais pas assez automatisé pour convenir à tous les profils. Si mon objectif est de savoir où passe mon argent et de prendre une décision plus réfléchie dès le prochain mois, je lui donnerais volontiers une chance.
Avantages
- Suivi des dépenses simple et rapide au quotidien.
- Catégorisation pratique pour mieux comprendre ses habitudes.
- Aide à respecter un budget grâce aux limites personnalisées.
- Interface claire
- adaptée aux utilisateurs peu habitués à la finance.
- Utile pour anticiper les fins de mois et éviter les oublis.
Inconvénients
- La saisie manuelle peut devenir fastidieuse avec beaucoup de transactions.
- Les fonctions avancées peuvent sembler limitées pour les experts.
- La qualité du suivi dépend de la régularité des mises à jour.
- Certaines options peuvent nécessiter un abonnement ou des achats intégrés.
- Une prise en main initiale est nécessaire pour configurer correctement les budgets.
FAQ sur Pilote Budget, gestion dépense
Qu’est-ce que Pilote Budget, gestion dépense et à qui s’adresse cette application ?
Pilote Budget, gestion dépense est une application conçue pour aider les utilisateurs à suivre leurs revenus, leurs dépenses et l’évolution de leur budget au quotidien. Elle convient aussi bien aux personnes qui souhaitent mieux contrôler leurs achats qu’à celles qui veulent organiser leurs finances mensuelles. Son intérêt principal est de centraliser les mouvements d’argent et de donner une vision plus claire des habitudes de consommation.
Comment ajouter et organiser une dépense dans Pilote Budget ?
Après avoir ouvert l’application, vous pouvez généralement enregistrer une dépense en indiquant son montant, sa date et une catégorie, comme alimentation, transport, logement ou loisirs. Cette organisation permet ensuite de retrouver plus facilement les postes qui pèsent le plus dans votre budget. Pour obtenir un suivi fiable, il est conseillé de saisir les dépenses régulièrement et de vérifier les informations avant de les enregistrer.
Pilote Budget permet-elle de suivre un budget mensuel et les dépenses récurrentes ?
L’application est pensée pour offrir un suivi budgétaire dans le temps, notamment en comparant les montants prévus avec les sommes réellement dépensées. Selon les fonctions disponibles dans la version installée, vous pouvez également gérer des revenus réguliers ou des charges récurrentes. Cette approche est utile pour anticiper les fins de mois et repérer rapidement les catégories dans lesquelles le budget risque d’être dépassé.
Mes données financières sont-elles protégées dans Pilote Budget ?
Avant d’utiliser Pilote Budget, il est recommandé de consulter sa politique de confidentialité et les autorisations demandées lors de l’installation. Une application de gestion financière ne devrait pas nécessiter l’accès à des informations sans rapport avec son fonctionnement. Évitez de saisir des données bancaires sensibles si elles ne sont pas indispensables et protégez l’accès à votre téléphone avec un code, une empreinte ou une autre méthode de verrouillage.
Pilote Budget est-elle gratuite et faut-il créer un compte pour l’utiliser ?
Les conditions d’accès peuvent varier selon la version Android ou iOS et selon les mises à jour proposées par l’éditeur. Certaines fonctions peuvent être accessibles gratuitement, tandis que d’autres peuvent dépendre d’achats intégrés, d’une formule premium ou d’une inscription. Avant le téléchargement, vérifiez la fiche officielle de l’application afin de connaître les éventuelles limitations, les abonnements et les modalités de suppression de vos données.


